
La gestion des finances communes représente un enjeu majeur pour les couples qui souhaitent partager leurs dépenses tout en conservant une vision claire de leur budget. Avec la digitalisation des services bancaires, le compte joint en ligne s’impose comme une solution moderne permettant de simplifier le suivi des transactions partagées, d’optimiser la gestion budgétaire et de bénéficier d’outils collaboratifs accessibles à tout moment. Cette approche dématérialisée offre une transparence accrue et des fonctionnalités innovantes adaptées aux besoins des couples d’aujourd’hui.
- Un compte joint en ligne fonctionne comme un compte traditionnel avec une gestion entièrement dématérialisée accessible 24h/24 via application mobile
- Les avantages principaux : transparence en temps réel, flexibilité de gestion budgétaire et réduction des frais bancaires
- L’ouverture se réalise entièrement à distance en moins de 48 heures avec vérification d’identité numérique
- La responsabilité solidaire engage chaque titulaire sur l’intégralité des dettes du compte
- Les mesures de sécurité incluent l’authentification forte à deux facteurs et des plafonds personnalisables
Fonctionnement et avantages des comptes joints en ligne
Un compte joint en ligne repose sur le même principe qu’un compte bancaire traditionnel : les deux titulaires disposent d’un accès égal aux fonds et peuvent effectuer des opérations de manière indépendante. La différence réside dans la gestion entièrement dématérialisée, accessible en permanence via une application mobile ou un site web sécurisé. Chaque partenaire peut consulter le solde, visualiser les transactions et réaliser des paiements ou virements sans passer par une agence physique.
Les avantages d’un compte joint en ligne sont multiples. La transparence constitue le premier bénéfice : grâce à la visualisation en temps réel des transactions, chaque partenaire peut suivre les dépenses communes sans avoir à demander d’explications à l’autre. Cette visibilité permanente favorise une meilleure communication financière au sein du couple.
La flexibilité représente un autre atout majeur. Les outils numériques permettent une gestion dynamique du budget, avec la possibilité de définir des objectifs d’épargne communs ou de fixer des limites de dépenses par catégorie. Ces fonctionnalités facilitent le pilotage des finances partagées au quotidien.
Enfin, la réduction des frais bancaires constitue un avantage économique significatif. Les comptes joints en ligne sont généralement proposés sans frais de tenue de compte, et les cartes bancaires associées sont souvent gratuites sous certaines conditions d’utilisation. Cette économie, non négligeable sur le long terme, permet d’optimiser le budget du couple.
Choisir un compte joint en ligne ne se résume pas à comparer les tarifs. L’expérience au quotidien dépend aussi de la simplicité de l’application, des outils de gestion du budget et de la qualité du service client. Il convient également d’examiner les fonctionnalités proposées, comme les cartes virtuelles, les espaces partagés ou encore le suivi des dépenses en temps réel. Les banques traditionnelles, à l’image de Société Générale, détaillent le fonctionnement d’un compte joint tout en proposant une gestion largement dématérialisée. De leur côté, les néobanques misent sur une expérience 100 % mobile et des outils pensés pour simplifier la gestion financière à deux.
L’utilisation d’un compte joint en ligne favorise une meilleure communication financière au sein du couple, en offrant une vision claire et partagée des dépenses communes.
Procédure d’ouverture d’un compte joint en ligne
L’ouverture d’un compte joint en ligne suit une procédure simplifiée qui peut être réalisée entièrement à distance en quelques étapes. Cette démarche dématérialisée offre un gain de temps considérable par rapport aux procédures traditionnelles en agence.
Documents nécessaires et vérification d’identité
Pour ouvrir un compte joint en ligne, chaque titulaire doit fournir les documents suivants :
- Une pièce d’identité en cours de validité (carte nationale d’identité ou passeport)
- Un justificatif de domicile de moins de 3 mois
- Un selfie ou une vidéo pour la vérification d’identité à distance
La vérification d’identité constitue une étape cruciale pour garantir la sécurité du compte. Les établissements bancaires utilisent des technologies de reconnaissance faciale et de détection de fraude pour s’assurer de l’authenticité des documents fournis et de l’identité réelle des demandeurs.
Choix des options et personnalisation du compte
Une fois l’identité vérifiée, vous pouvez personnaliser votre compte joint selon vos besoins spécifiques. Cette personnalisation peut inclure le choix du type de carte bancaire (standard ou premium), la définition des plafonds de paiement et de retrait, ou encore la souscription à des services additionnels comme l’assurance des moyens de paiement.
Signature électronique du contrat
La signature du contrat s’effectue intégralement en ligne grâce à la signature électronique, un processus légalement reconnu et parfaitement sécurisé. Chaque titulaire doit signer individuellement le contrat pour finaliser l’ouverture du compte, garantissant ainsi que les deux partenaires acceptent explicitement les conditions.
Activation des accès en ligne et mobile
Après validation du dossier, vous recevez vos identifiants pour accéder à votre espace bancaire en ligne. Il est recommandé d’activer rapidement l’application mobile afin de bénéficier de toutes les fonctionnalités de gestion à distance : consultation du solde, historique des transactions, notifications en temps réel et outils de pilotage budgétaire.
L’ouverture d’un compte joint en ligne peut généralement être finalisée en moins de 48 heures, offrant une rapidité incomparable par rapport aux procédures traditionnelles en agence.
Outils de gestion budgétaire pour couples sur compte joint
Les comptes joints en ligne se distinguent par leurs outils de gestion budgétaire innovants, spécialement conçus pour faciliter la collaboration financière entre partenaires. Ces fonctionnalités offrent une visibilité accrue et un contrôle renforcé sur les dépenses communes.
Catégorisation automatique des dépenses
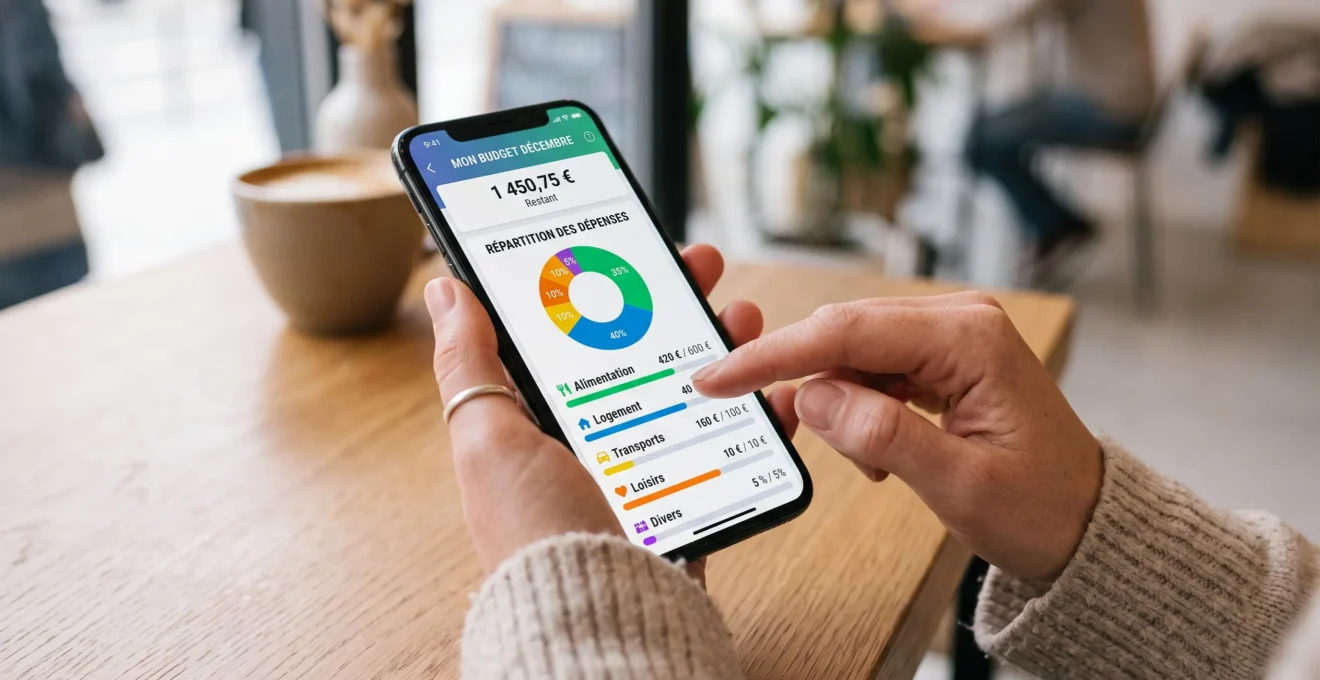
La plupart des comptes joints en ligne proposent une catégorisation automatique des dépenses. Cette fonctionnalité analyse les transactions et les classe dans des catégories prédéfinies telles que « Alimentation », « Loisirs », « Logement » ou « Transport ». Cette organisation automatique permet aux couples d’obtenir une vue d’ensemble claire de leur structure de dépenses et d’identifier facilement les postes budgétaires les plus importants.
Fixation d’objectifs d’épargne communs
Les comptes joints en ligne offrent généralement la possibilité de fixer des objectifs d’épargne communs. Que ce soit pour financer un projet de vacances, l’achat d’une voiture ou la constitution d’un apport pour un bien immobilier, ces outils permettent de visualiser la progression vers l’objectif fixé et encouragent une épargne régulière. Cette fonctionnalité renforce l’engagement commun vers les projets partagés.
Alertes de dépassement de budget personnalisables
Pour éviter les mauvaises surprises financières, de nombreuses banques proposent des alertes de dépassement de budget personnalisables. Les couples peuvent définir des seuils pour différentes catégories de dépenses et recevoir des notifications lorsque ces limites sont atteintes ou dépassées. Cette fonctionnalité s’avère particulièrement utile pour maintenir un équilibre budgétaire et prévenir les conflits liés aux dépenses excessives.
Ces outils de gestion budgétaire favorisent une approche collaborative de la gestion financière au sein du couple. Ils permettent non seulement de mieux contrôler les dépenses, mais aussi d’engager des discussions constructives sur les priorités financières communes et d’ajuster ensemble la stratégie budgétaire.
Aspects juridiques et fiscaux du compte joint en ligne
Bien que la gestion d’un compte joint en ligne soit simplifiée d’un point de vue technique, il est essentiel de comprendre les implications juridiques et fiscales qui accompagnent ce type de compte bancaire.
Responsabilité solidaire des co-titulaires
La responsabilité solidaire constitue l’aspect juridique le plus important du compte joint. Ce principe signifie que chaque titulaire est responsable de l’intégralité des dettes contractées sur le compte, indépendamment de la personne ayant effectué les dépenses. Cette responsabilité s’étend également aux découverts bancaires et aux éventuels frais qui en découlent.
Par exemple, si l’un des titulaires effectue un achat important qui dépasse le solde disponible, les deux partenaires seront tenus responsables du remboursement du découvert, même si l’un d’eux n’était pas au courant de cette transaction. Cette solidarité implique donc une confiance mutuelle et une communication régulière entre les co-titulaires.
Attention : La responsabilité solidaire engage chaque titulaire sur l’intégralité des dettes du compte, quel que soit l’auteur des opérations. Une communication transparente entre partenaires est indispensable pour éviter les complications financières.
Implications en cas de séparation ou décès
En cas de séparation du couple, la gestion du compte joint peut devenir complexe. Il est recommandé de prendre rapidement des mesures pour éviter les complications financières :
- Informer la banque de la séparation dans les meilleurs délais
- Convenir d’une répartition équitable des fonds disponibles
- Clôturer le compte joint ou le transformer en compte individuel
En cas de décès de l’un des titulaires, le compte joint n’est pas automatiquement bloqué. Le co-titulaire survivant conserve l’accès aux fonds et peut continuer à utiliser le compte. Cependant, la moitié du solde présent au jour du décès est considérée comme faisant partie de la succession du défunt et doit être prise en compte dans le règlement successoral.
Déclaration fiscale des revenus du compte commun
Du point de vue fiscal, les revenus générés par un compte joint (intérêts, plus-values) doivent être déclarés aux services fiscaux. Pour les couples mariés ou pacsés qui effectuent une déclaration commune, cette obligation ne pose généralement pas de difficulté particulière.
Pour les couples en union libre, il est nécessaire de répartir les revenus entre les deux déclarations fiscales individuelles, généralement à parts égales sauf accord contraire formalisé. Il est important de noter que certains produits d’épargne réglementés, comme le Livret A, ne peuvent pas être détenus sous forme de compte joint. Chaque partenaire doit disposer de son propre compte pour ce type de produits.
Sécurisation des opérations sur compte joint dématérialisé
La sécurité représente une préoccupation majeure pour les utilisateurs de services bancaires en ligne. Les établissements proposant des comptes joints dématérialisés déploient des mesures de sécurité avancées pour protéger les fonds et les données personnelles de leurs clients.
Authentification forte à deux facteurs
L’authentification forte à deux facteurs est devenue la norme pour sécuriser l’accès aux comptes bancaires en ligne. Cette méthode combine généralement plusieurs éléments de vérification :
- Quelque chose que vous connaissez (mot de passe, code PIN)
- Quelque chose que vous possédez (smartphone, token physique)
- Quelque chose que vous êtes (empreinte digitale, reconnaissance faciale)
Cette approche multicouche rend extrêmement difficile l’accès non autorisé au compte, même si l’une des méthodes d’authentification venait à être compromise. La combinaison de ces différents facteurs garantit un niveau de sécurité élevé pour protéger les finances communes du couple.
Plafonds de paiement et virements personnalisables
Les banques en ligne offrent la possibilité de personnaliser les plafonds de paiement et de virement pour chaque titulaire du compte joint. Cette fonctionnalité permet de limiter les risques en cas de vol de carte ou de fraude, tout en offrant la flexibilité nécessaire pour ajuster ces limites en fonction des besoins ponctuels du couple.
Par exemple, vous pouvez définir un plafond quotidien pour les achats en ligne ou les retraits aux distributeurs automatiques. Ces limites peuvent être modifiées temporairement via l’application mobile pour des dépenses exceptionnelles, comme un achat important ou un voyage, puis être ramenées à leur niveau habituel.
Assurance contre la fraude en ligne
De nombreuses banques proposent une assurance contre la fraude en ligne incluse dans leur offre de compte joint. Cette assurance couvre généralement les pertes financières résultant d’une utilisation frauduleuse des moyens de paiement associés au compte.
Il est crucial de lire attentivement les conditions de cette assurance pour comprendre précisément les situations couvertes et les éventuelles exclusions. Certaines banques offrent une protection plus étendue que d’autres, couvrant par exemple les achats en ligne non reçus ou non conformes à la description.
Bonnes pratiques de sécurité : La protection de votre compte joint repose également sur votre vigilance. Suivez régulièrement vos transactions, ne communiquez jamais vos identifiants bancaires, utilisez un antivirus à jour sur tous les appareils servant à accéder au compte et activez systématiquement les notifications de transaction.
L’ouverture d’un compte joint en ligne offre aux couples une solution moderne et efficace pour gérer leurs finances communes. Avec des outils de gestion budgétaire avancés, une transparence accrue grâce à la visualisation en temps réel, et des mesures de sécurité renforcées, ces comptes répondent aux besoins des couples modernes en quête d’une gestion financière fluide et collaborative. La compréhension des implications juridiques, notamment la responsabilité solidaire, et le choix d’une offre adaptée à vos besoins spécifiques restent essentiels pour tirer pleinement parti de cette solution bancaire dématérialisée.